
“Từ AI & Power đến FDI & Local Value Creation: vậy Việt Nam học được gì từ Singapore?
Theo góc nhìn từ DCWA 2026, Data Centre không chỉ là nơi lưu trữ dữ liệu. Đó là điểm hội tụ của năng lượng, AI, vốn, công nghệ và năng lực cạnh tranh quốc gia. Với Singapore, đây đã là câu chuyện hạ tầng chiến lược. Với Việt Nam đang trở thành một cơ hội kinh tế chiến lược..
- Từ hạ tầng IT đến hạ tầng chiến lược
- Nhiều năm qua, Data Centre được xem là một phần của hạ tầng IT. Tại DCWA 2026, câu chuyện đã phổ rộng hơn nhiều: AI, điện năng, lưới điện, công nghệ làm mát, kết nối, an ninh, phát triển bền vững, vốn đầu tư và chiến lược quốc gia cùng nằm trên một bàn thảo luận.
- Ban tổ chức đặt chủ đề trọng tâm là “Data Centres as Strategic Infrastructure: Geopolitics, Economy & APAC Integration”. Khi Data Centre là nền tảng của AI, điện toán đám mây, tài chính và các khối lượng công việc mang tính chủ quyền, vì vậy tính sẵn sàng, an ninh năng lượng, an ninh mạng và khả năng phục hồi không còn là bài toán riêng của nhà vận hành. Chúng đã thành một phần của năng lực cạnh tranh quốc gia.
- AI là bài toán của thế giới vật lý
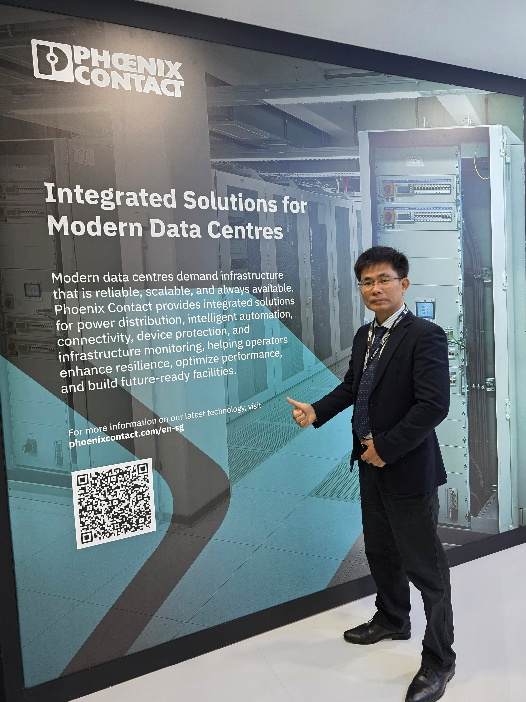
- Thông điệp nổi bật nhất năm nay: AI không chỉ là phần mềm mà là bài toán hạ tầng vật lý. OCP Southeast Asia Tech Day lần theo toàn bộ chuỗi logic đó. Nhu cầu token quy đổi thành giờ GPU. Giờ GPU quyết định kiến trúc cụm máy. Kiến trúc cụm máy kéo theo yêu cầu về mạng, điện và làm mát. Tất cả hội tụ ở quy mô trong khuôn viên Data Centre.
- Một câu hỏi tưởng thuộc về phần mềm, như Đông Nam Á sẽ tiêu thụ bao nhiêu token AI, cuối cùng câu hỏi về megawatt, công suất làm mát và năng lực lưới điện sẽ như thế nào?
“Megawatts, not GPUs, are the binding constraint in most of SEA.” – OCP Southeast Asia Tech Day
- Cuộc đua AI vì thế không chỉ là ai sở hữu GPU, mà là ai cung cấp được điện đáng tin cậy ở quy mô lớn.
- Năm chuyển dịch định hình ngành
- Một– Điện năng trở thành lợi thế cạnh tranh. DCWA 2026 dành nhiều phiên cho AI Power Shock, chiến lược điện, công suất lưới, điện hạt nhân và kỷ nguyên hyperscale. Tại OCP Tech Day, EPRI trình bày việc mở rộng công suất lưới thông qua hợp tác để tăng tốc phát triển Data Centre châu Á. LS Cable giới thiệu DC busduct, hệ thống siêu dẫn và ultracapacitor, định vị giải pháp “From Grid to Rack”: hạ tầng điện tích hợp từ lưới đến từng tủ rack. Tín hiệu rất rõ: phát triển Data Centre và phát triển điện lực phải được hoạch định như một bài toán chung.
- Hai – Làm mát không chỉ còn là HVAC. Làm mát bằng chất lỏng đã đi từ công nghệ ngách thành cấu phần quan trọng của AI Data Centre, ví dụ: LG Electronics giới thiệu CDU công suất 1 MW và 2,6 MW, giải pháp Hydronic Modular, làm mát trực tiếp lên chip và định hướng làm mát ngâm chìm. Đáng chú ý hơn công nghệ là phương pháp triển khai: từ xây dựng tại chỗ sang mô-đun hóa, chuẩn hóa, tiền chế trong container. Cách làm này giảm khối lượng lắp đặt tại công trường và cho phép giải ngân CAPEX tuỳ từng giai đoạn và theo nhu cầu.
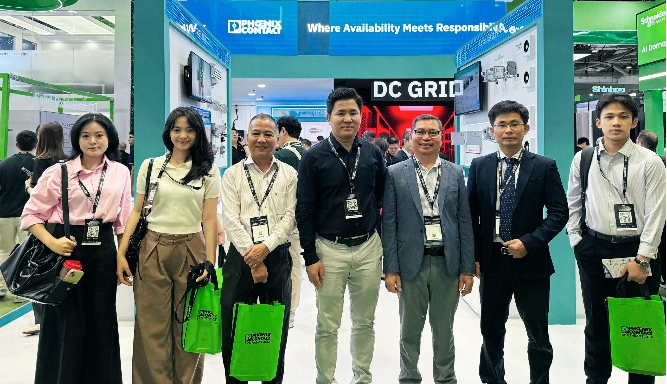
- Ba – Kết nối và tích hợp hệ thống là điều kiện cần. Một AI Data Centre cần mọi thành phần vận hành đồng bộ, an toàn và đo lường được. Đây là không gian của Phoenix Contact, với thế mạnh về công nghệ đấu nối, thiết bị nguồn, chống sét lan truyền, giao diện điện và tự động hóa công nghiệp. Phoenix Contact đại diện cho một lớp hạ tầng ít được nhắc tên nhưng mang tính quyết định: lớp kết nối vật lý và điều khiển gắn điện, làm mát, giám sát và tự động hóa thành một chính thể.
Ở mật độ công suất cao, độ tin cậy của cả hệ thống thường bị quyết định bởi những điểm nối nhỏ nhất, từ đấu nối, phân phối nguồn, bảo vệ quá áp đến thu thập tín hiệu điều khiển. Một hệ sinh thái Data Centre đủ mạnh cần cả hai điều kiện. Điều kiện cần là các hệ thống lõi: điện, làm mát, tính toán. Điều kiện đủ là lớp kết nối, bảo vệ, tự động hóa và tiêu chuẩn hóa giúp các hệ thống lõi ổn định, an toàn và nhân rộng được. Thiếu một trong hai, hạ tầng có thể tồn tại nhưng khó đạt độ tin cậy và tốc độ mà AI đòi hỏi.
- Bốn – Tiêu chuẩn hóa thành động lực triển khai. OCP thúc đẩy mô hình Standardised Data Centre Campus dựa trên phần cứng, đặc tả và mẫu kiến trúc mở. Xây Data Centre dần giống một quy trình công nghiệp hóa, với mô-đun, kiến trúc điện, làm mát, điều khiển và nghiệm thu đều chuẩn hóa rồi nhân bản qua nhiều thị trường. Đây là cơ hội cho doanh nghiệp của Việt Nam trong điện, tự động hóa, cơ khí, EPC, MEP và tích hợp hệ thống.
- Năm – Bền vững chuyển từ “xanh” sang “đo lường được”. OCP thúc đẩy bảng dữ liệu chuẩn hóa cho carbon hàm chứa để giải quyết tình trạng thiếu minh bạch từ nhà cung cấp. Khẩu hiệu “thân thiện môi trường” là chưa đủ: khách hàng và nhà đầu tư sẽ hỏi về hiệu quả năng lượng, carbon, nước, tỷ lệ năng lượng tái tạo và tác động chuỗi cung ứng. Phiên “The Energy-Water Nexus under Density Strains” với Microsoft APAC cho thấy khi mật độ rack tăng, bài toán vượt khỏi chỉ số PUE và phải nhìn qua bốn trục gắn chặt: năng lượng, nước, carbon và khả năng phục hồi.
- Singapore: từ hạ tầng quốc gia đến hệ sinh thái
- Singapore trình Dự luật Hạ tầng số với hai cơ chế cấp phép mới về an ninh, khả năng phục hồi và bền vững. Dự luật đề xuất hai cơ chế cấp phép mới nhằm tăng cường an ninh và khả năng phục hồi của các dịch vụ điện toán đám mây lớn và Data Centre, đồng thời quản lý tính bền vững trong vận hành, với mục tiêu tạo sự rõ ràng về quy định để hỗ trợ đầu tư dài hạn. Data Centre được đặt trong khung chung của chính sách hạ tầng số, năng lượng, an ninh và năng lực cạnh tranh quốc gia.
- Bài học vì thế không phải là “xây thêm Data Centre”, mà là dựng hệ sinh thái: kết nối, tài chính, khung pháp lý, nhân lực, vốn quốc tế… Singapore xây cả một hệ sinh thái quanh nó: kết nối đẳng cấp thế giới, hạ tầng tài chính, hyperscaler, hệ sinh thái bán dẫn, khung pháp lý rõ ràng, nhân lực chất lượng cao, vốn quốc tế và các trụ sở khu vực.
Data Centre là một nút quan trọng trong mạng lưới ấy, không phải toàn bộ mạng lưới.
- Cơ hội của Việt Nam: từ thu hút FDI đến cần giữ lại giá trị
- Theo Viện Chiến lược và Chính sách kinh tế – tài chính (Bộ Tài chính), trong 7 tháng đầu năm 2026, dòng FDI mới tập trung đáng kể vào Data Centre, AI, bán dẫn, hạ tầng năng lượng, thương mại điện tử, logistics thông minh và dịch vụ tài chính. Trong đó có Evolution Data Centre Vietnam tại TP.HCM (hơn 508 triệu USD, 52 MW), Starmason Data Centre (hơn 480 triệu USD, 60 MW) và dự án AI Data Centre tại Củ Chi với cam kết khoảng 2,1 tỷ USD. Ngày 23/9/2026, USTDA công bố hỗ trợ nghiên cứu khả thi cho Stavian Digital Park, một AI Data Centre campus tại TP.HCM, bao gồm cấp điện, làm mát và kết nối. Đúng logic mà DCWA nêu: AI kéo theo Data Centre, và Data Centre đòi hỏi thậm chí điện, làm mát và kết nối.
- Việt Nam cũng không bắt đầu từ con số không; Việt Nam đã có nhà mạng, nhà cung cấp cloud, khu công nghiệp, hạ tầng điện, ngành điện tử, tham vọng bán dẫn và nhiều doanh nghiệp kỹ thuật – xây dựng khác.
- Đây là luận điểm trung tâm của chủ đề: FDI vào Data Centre không nên chỉ đo bằng vốn hay số MW. Vấn đề đáng đặt ra là bao nhiêu giá trịsẽ ở lại Việt Nam.
- Giá trị lan tỏa qua nhiều tầng: xây dựng, thiết bị điện, tự động hóa, làm mát, MEP; phần mềm, an ninh mạng, vận hành, bảo trì; sâu hơn là kỹ thuật, R&D, nguồn nhânlực cao và dịch vụ AI. Giá trị nội địa chỉ thực sự hình thành khi các tầng này gắn kết, thay vì dừng ở khâu xây dựng. Doanh nghiệp Việt không nhất thiết phải là nhà vận hành mới hưởng lợi: cơ hội trải dài từ thiết bị đóng cắt, bảo vệ, HVAC, làm mát chất lỏng, EPC, cấu kiện tiền chế, DCIM, BMS, kiểm thử, nghiệm thu đến sản xuất linh kiện và logistics.
- FDI thế hệ mới nên tạo chuỗi giá trị hai chiều. Nó mang theo không chỉ vốn mà cả công nghệ, tiêu chuẩn và khách hàng, và nguồn lực đó cần đi qua doanh nghiệp nội địa để hình thành năng lực kỹ thuật, R&D, nhân tài, rồi vươn ra thị trường khu vực. Mục tiêu không chỉ là thu hút FDI vào Việt Nam, mà là kết nối Việt Nam vào chuỗi giá trị toàn cầu của chính dòng FDI đó. Báo cáo của Bộ Tài chính cũng nhấn mạnh chuyển giao công nghệ, R&D, nguồn nhân lực và liên kết FDI sẽ thúc đẩy với doanh nghiệp trong nước là các yếu tố then chốt.
- Việt Nam trong bức tranh ASEAN
OCP xây bài toán hạ tầng AI cho cả Singapore, Malaysia, Indonesia, Việt Nam, Thái Lan và Philippines. Điều này gợi một cách nhìn khác: Việt Nam không cần sao chép Singapore mà có thể bổ trợ cho Singapore. Singapore mạnh về vốn, tài chính, kết nối, trụ sở khu vực và dịch vụ số giá trị cao. Việt Nam có quỹ đất, hạ tầng công nghiệp, năng lực sản xuất, lực lượng lao động kỹ thuật, tiềm năng năng lượng tái tạo và thị trường số đang tăng trưởng. Kết hợp lại, hai nhóm lợi thế này có thể là nền tảng của hệ sinh thái AI ASEAN.
- Góc nhìn mở và định hướng hành động
Thách thức cần nhìn nhận thẳng thắn:
- Nguồn và lưới điện có theo kịp tốc độ hình thành các dự án AI Data Centre không, và ai chịu trách nhiệm phối hợp hai lộ trình này?
- Làm sao tăng tỷ lệ giá trị ở lại Việt Nam mà không tạo rào cản với các nhà đầu tư?
- Làm sao cân bằng tăng trưởng công suất với yêu cầu về nước, carbon và khả năng phục hồi khi mật độ tính toán tăng nhanh?
Góc nhìn mở cho phát triển thị trường này tại Việt Nam:
- Cơ quan hoạch định chính sách: đưa Data Centre vào quy hoạch điện lực và chiến lược công nghiệp; xây khung quy định ổn định với tiêu chí về an ninh, phục hồi và bền vững.
- Nhà đầu tư và nhà vận hành: mở gói việc, tiêu chuẩn kỹ thuật và chương trình phát triển nhà cung cấp cho doanh nghiệp Việt.
- Doanh nghiệp Việt Nam: chọn vị trí có thể đạt chuẩn quốc tế nhanh nhất (điện, tự động hóa, cơ khí, MEP, tích hợp hệ thống, vận hành); chủ động tham gia cộng đồng chuẩn mở như OCP và hợp tác với nhà cung cấp công nghệ như Phoenix Contact, và các đối tác khác.
- Giới học thuật và đào tạo: chuẩn bị nhân lực liên ngành giữa điện, cơ khí nhiệt, mạng, tự động hóa và dữ liệu, vốn là điểm nghẽn có thể quyết định tốc độ cả hệ sinh thái.
- Bền vững: báo cáo minh bạch bộ chỉ số năng lượng, nước, carbon và tỷ lệ năng lượng tái tạo, thay vì chỉ PUE.
Định hướng chiến lược: Việt Nam nên hướng tới vị thế mắt xích sản xuất – kỹ thuật – năng lượng đáng tin cậy trong chuỗi hạ tầng AI ASEAN, bổ trợ chứ không cạnh tranh trực diện với vai trò trung tâm vốn và kết nối của Singapore. Thước đo thành công cần dịch chuyển: từ đếm số dự án và số MW sang tỷ trọng giá trị nội địa, mức độ chuyển giao công nghệ và năng lực xuất khẩu dịch vụ kỹ thuật.
Câu hỏi không còn là Việt Nam có nên xây Data Centre hay không, vì Việt Nam đã và đang đi theo hướng đó. Câu hỏi quan trọng hơn: làm thế nào để biến mỗi khoản đầu tư Data Centre thành nền tảng rộng hơn cho AI, năng lượng, chuyển giao công nghệ, phát triển công nghiệp và tạo giá trị nội địa?
Bước tiếp theo không đơn thuần là xây thêm công suất, mà là tạo thêm giá trị quanh mỗi MW. Từ AI & Power đến FDI & Local Value Creation: đây sẽ là chương tiếp theo của câu chuyện hạ tầng số Việt Nam bắt đầu.
Khi Data Centre trở thành hạ tầng chiến lược
Khi Data Centre trở thành hạ tầng chiến lược
“Từ AI & Power đến FDI & Local Value Creation: vậy Việt Nam học được gì từ Singapore? Theo góc nhìn từ…
DigiKey ra mắt Mùa 6 của loạt video “Factory Tomorrow”, khám phá cơ sở hạ tầng AI, kết nối công nghiệp và sản xuất thông minh
Loạt video gồm ba phần này sẽ đi sâu tìm hiểu cách cơ sở hạ tầng sẵn sàng cho AI, mạng…